1 മിനിറ്റ് വായന
ഇന്ത്യൻ റസിഡന്റ് സ്റ്റാറ്റസ് വിഭാഗങ്ങൾ
ഇന്ത്യയിൽ നികുതി നിർണയിക്കുന്നത് പൗരത്വമല്ല, റസിഡന്റ് സ്റ്റാറ്റസ് ആണ്. ഓരോ സാമ്പത്തിക വർഷവും താമസിച്ച ദിവസങ്ങളുടെ അടിസ്ഥാനത്തിൽ ROR, RNOR, NRI എന്നീ മൂന്ന് വിഭാഗങ്ങളിലൊന്നിൽ ഉൾപ്പെടും. ഇത് ആഗോള വരുമാനത്തിനോ ഇന്ത്യൻ വരുമാനത്തിനോ മാത്രമാണോ നികുതി എന്ന് തീരുമാനിക്കുന്നു.

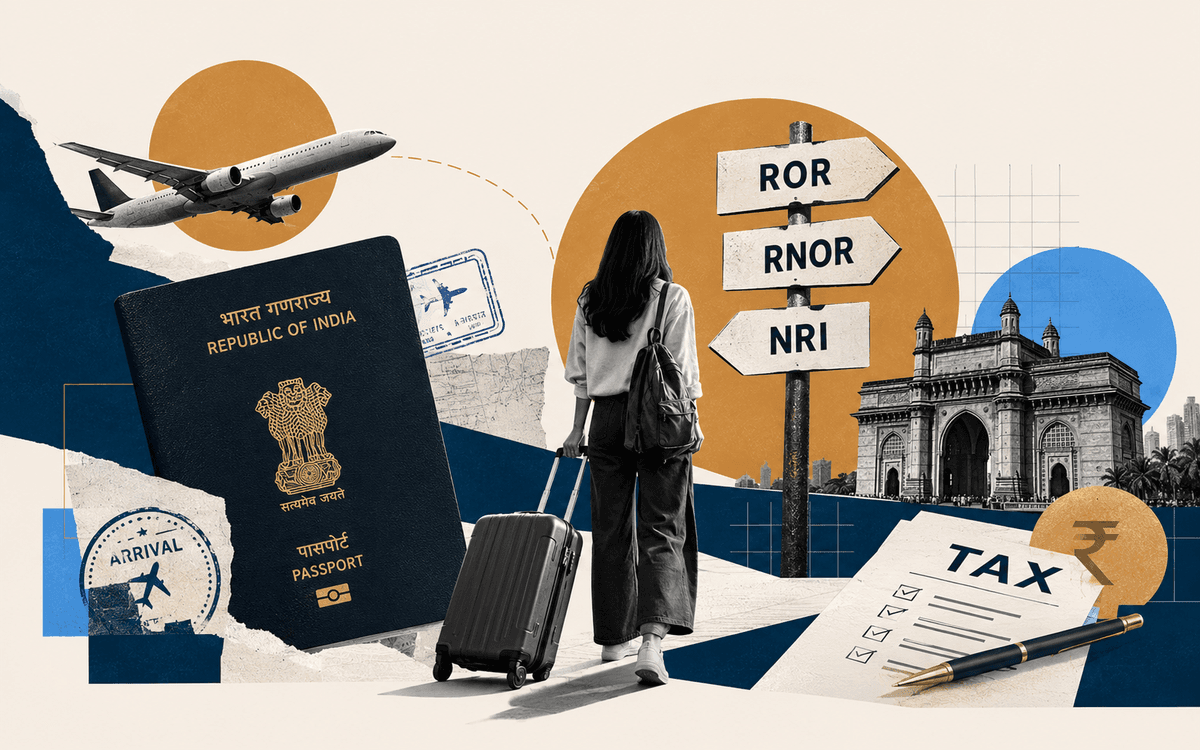
നികുതി ഏർപ്പെടുത്തുന്നതുമായി ബന്ധപ്പെട്ട് ഇന്ത്യയിലെ റസിഡന്റ് സ്റ്റാറ്റസ് നിയന്ത്രിക്കുന്നത് ആദായനികുതി നിയമത്തിലെ സെക്ഷൻ 6 ആണ്. 2026 ഏപ്രിൽ 1-ന് മുമ്പ് ആരംഭിക്കുന്ന വർഷങ്ങൾക്ക് 1961 ലെ ആദായനികുതി നിയമവും, 2026 ഏപ്രിൽ 1 മുതലുള്ള വർഷങ്ങൾക്ക് Income-tax Act, 2025-ലെ സെക്ഷൻ 6-ഉം ആണ് ബാധകം (പുതിയ നിയമത്തിൽ സാമ്പത്തിക വർഷത്തെ "Tax Year" എന്ന് വിളിക്കുന്നു; ദിവസങ്ങളുടെയും വരുമാനത്തിന്റെയും പരിധികൾക്ക് മാറ്റമില്ല). ഒരു വ്യക്തിയുടെ പൗരത്വം അവരുടെ tax residential status നിർവചിക്കുന്നില്ല. ഇത് വർഷം തോറും വിലയിരുത്തപ്പെടുന്നു. ഏതൊരു സാമ്പത്തിക വർഷത്തിലും (ഏപ്രിൽ 1 മുതൽ മാർച്ച് 31 വരെ) ഒരു വ്യക്തിയുടെ റസിഡന്റ് സ്റ്റാറ്റസ് മൂന്ന് വിഭാഗങ്ങളിലൊന്നിലേക്ക് തരംതിരിക്കപ്പെടും. അവ ഏതെന്നു മനസിലാക്കാം:
1. Resident and Ordinarily Resident (ROR): ഇന്ത്യയിലെ നികുതി സംബന്ധമായ താമസ പദവികളിൽ ഏറ്റവും പ്രധാനപ്പെട്ട ഒന്നാണ് 'റെസിഡന്റ് ആൻഡ് ഓർഡിനറിലി റെസിഡന്റ്' (ROR). രാജ്യത്ത് താമസിക്കുന്നതുമായി ബന്ധപ്പെട്ട അടിസ്ഥാന നിബന്ധനകൾ പാലിക്കുകയും, രാജ്യവുമായി ദീർഘകാലാടിസ്ഥാനത്തിൽ ശക്തമായ ബന്ധം പുലർത്തുകയും ചെയ്യുന്ന വ്യക്തികൾക്കാണ് ഈ പദവി ബാധകമാകുന്നത്.
2. Resident but Not Ordinarily Resident (RNOR): ഇന്ത്യൻ ആദായനികുതി നിയമപ്രകാരം 'റെസിഡന്റ് ബട്ട് നോട്ട് ഓർഡിനറിലി റെസിഡന്റ്' (RNOR) എന്നത് ഒരു ഇടക്കാല നികുതി പദവിയാണ്. ഇന്ത്യയിലേക്ക് മടങ്ങിയെത്തുന്ന പ്രവാസി ഇന്ത്യക്കാർ ഉൾപ്പെടെയുള്ള വ്യക്തികൾക്കാണ് ഇത് പ്രധാനമായും ബാധകമാകുന്നത്; അതായത്, ഇവർ ഇന്ത്യയിലെ 'റെസിഡന്റ്' എന്ന നിർവചനത്തിൽ ഉൾപ്പെടുമെങ്കിലും, ROR ആകുന്നതിനുള്ള പ്രത്യേക നിബന്ധനകൾ പാലിക്കുന്നതിൽ പരാജയപ്പെടുന്നവരായിരിക്കും.
3. Non-Resident Indian (NRI): ഇന്ത്യയിൽ നിശ്ചിത കാലയളവിൽ താമസിക്കണമെന്ന അടിസ്ഥാന നിബന്ധനകൾ പാലിക്കാത്തവരും, രാജ്യത്തിന് പുറത്ത് ദീർഘകാലത്തേക്ക് താമസിക്കുന്നവരുമായ വ്യക്തികൾക്ക് ബാധകമാകുന്ന നികുതി താമസ പദവിയാണിത്. സാധാരണ ഉപയോഗത്തിൽ ഇവരെ Non-Resident Indian (NRI) എന്ന് വിളിക്കുന്നു. (ആദായനികുതി നിയമത്തിൽ ‘Non-Resident’ എന്ന പദമാണ് ഉപയോഗിക്കുന്നത്; FEMA പ്രകാരമുള്ള NRI നിർവചനം വ്യത്യസ്തമാണ്).
ഈ റസിഡന്റ് സ്റ്റാറ്റസുകൾ നേടുന്നതിനുള്ള നിബന്ധനകൾ ഏതെന്നു താഴെ കൊടുത്തിരിക്കുന്നു:
ROR ആയി നിങ്ങൾ എങ്ങനെ യോഗ്യത നേടുന്നു?
ഒരു ROR ആയി തരംതിരിക്കപ്പെടുന്നതിന് two step ചെക്ക് ലിസ്റ്റ് തൃപ്തിപ്പെടുത്തണം (ഒരു അടിസ്ഥാന നിബന്ധനയും രണ്ട് പ്രത്യേക നിബന്ധനകളും പാലിക്കണം).
Step 1: അടിസ്ഥാന റെസിഡൻസി നിബന്ധന
നിലവിലെ സാമ്പത്തിക വർഷത്തിൽ ഇനിപ്പറയുന്നവയിൽ ഏതെങ്കിലും ഒന്ന് തൃപ്തിപ്പെടുത്തിയാൽ നിങ്ങൾ ഒരു resident ആണ്:
1. സാമ്പത്തിക വർഷത്തിൽ നിങ്ങൾ 182 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുക.
2. സാമ്പത്തിക വർഷത്തിൽ നിങ്ങൾ 60 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുകയും, മുമ്പത്തെ 4 സാമ്പത്തിക വർഷങ്ങളിൽ മൊത്തം 365 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ ഉണ്ടാവുകയും ചെയ്യുക.
ശ്രദ്ധിക്കുക: രണ്ടാമത്തെ നിബന്ധനയിലെ 60 ദിവസം എല്ലാവർക്കും ബാധകമല്ല. തൊഴിലിനായി വിദേശത്തേക്ക് പോകുന്ന ഇന്ത്യൻ പൗരന്മാർക്കും വിദേശത്ത് ജോലിയുള്ള കപ്പൽ ജീവനക്കാർക്കും ഇത് 182 ദിവസമാണ്. ഇന്ത്യ സന്ദർശിക്കുന്ന ഇന്ത്യൻ പൗരന്മാർക്കും PIO-മാർക്കും ഇത് 182 ദിവസമാണ് (ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷമോ അതിൽ കുറവോ ആണെങ്കിൽ), അല്ലെങ്കിൽ 120 ദിവസമാണ് (വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലാണെങ്കിൽ). വിശദാംശങ്ങൾ NRI വിഭാഗത്തിൽ കാണാം.
Step 2: പ്രത്യേക നിബന്ധന
ROR ആകാൻ, ഈ രണ്ട് നിബന്ധനകളും നിങ്ങൾ പാലിക്കണം :
1. നിലവിലെ വർഷത്തിന് മുമ്പുള്ള 10 സാമ്പത്തിക വർഷങ്ങളിൽ കുറഞ്ഞത് 2 വർഷമെങ്കിലും നിങ്ങൾ ഇന്ത്യൻ resident ആയിരിക്കണം.
2. നിലവിലെ വർഷത്തിന് മുമ്പുള്ള 7 സാമ്പത്തിക വർഷങ്ങളിൽ മൊത്തം 730 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിച്ചിരിക്കണം.
RNOR ആയി നിങ്ങൾ എങ്ങനെ യോഗ്യത നേടുന്നു?
RNOR എന്ന് തരംതിരിക്കുന്നതിന് two step ചെക്ക് ലിസ്റ്റ് തൃപ്തിപ്പെടുത്തണം.
Step 1: അടിസ്ഥാന റെസിഡൻസി നിബന്ധന
നിലവിലെ സാമ്പത്തിക വർഷത്തിൽ ഇനിപ്പറയുന്നവയിൽ ഏതെങ്കിലും ഒന്ന് തൃപ്തിപ്പെടുത്തിയാൽ നിങ്ങൾ ഒരു resident ആണ്:
1. സാമ്പത്തിക വർഷത്തിൽ നിങ്ങൾ 182 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുക.
2. സാമ്പത്തിക വർഷത്തിൽ നിങ്ങൾ 60 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുകയും, മുമ്പത്തെ 4 സാമ്പത്തിക വർഷങ്ങളിൽ മൊത്തം 365 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ ഉണ്ടാവുകയും ചെയ്യുക.
ശ്രദ്ധിക്കുക: രണ്ടാമത്തെ നിബന്ധനയിലെ 60 ദിവസം എല്ലാവർക്കും ബാധകമല്ല. തൊഴിലിനായി വിദേശത്തേക്ക് പോകുന്ന ഇന്ത്യൻ പൗരന്മാർക്കും വിദേശത്ത് ജോലിയുള്ള കപ്പൽ ജീവനക്കാർക്കും ഇത് 182 ദിവസമാണ്. ഇന്ത്യ സന്ദർശിക്കുന്ന ഇന്ത്യൻ പൗരന്മാർക്കും PIO-മാർക്കും ഇത് 182 ദിവസമാണ് (ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷമോ അതിൽ കുറവോ ആണെങ്കിൽ), അല്ലെങ്കിൽ 120 ദിവസമാണ് (വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലാണെങ്കിൽ). വിശദാംശങ്ങൾ NRI വിഭാഗത്തിൽ കാണാം.
Step 2: RNOR നിബന്ധന
നിങ്ങൾ കുറഞ്ഞത് ഒരു Not Ordinarily Resident നിബന്ധന പാലിക്കണം. ഇവയിൽ ഏതെങ്കിലും നിറവേറ്റുകയാണെങ്കിൽ നിങ്ങൾ RNOR ആകും:
1. 9/10 നിയമം: നിലവിലെ വർഷത്തിന് മുമ്പുള്ള 10 സാമ്പത്തിക വർഷങ്ങളിൽ 9 എണ്ണത്തിലും നിങ്ങൾ Non-Resident Indian (NRI) ആയിരുന്നു.
2. 729 ദിവസത്തെ നിയമം: മുമ്പത്തെ 7 സാമ്പത്തിക വർഷങ്ങളിൽ നിങ്ങൾ 729 ദിവസമോ അതിൽ കുറവോ ഇന്ത്യയിൽ താമസിച്ചിരുന്നു.
3. The High-Income Visitor Rule: നിങ്ങൾ ഇന്ത്യൻ പൗരനോ ഇന്ത്യ സന്ദർശിക്കുന്ന PIO-യോ ആണ്; വിദേശ സ്രോതസ്സുകളിൽ നിന്നുള്ളത് ഒഴികെയുള്ള നിങ്ങളുടെ ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലാണ്; കഴിഞ്ഞ 4 വർഷങ്ങളിൽ നിങ്ങൾ 365 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിച്ചിട്ടുണ്ട്; ഈ വർഷം 120 ദിവസത്തിനും 181 ദിവസത്തിനും ഇടയിൽ ഇന്ത്യയിൽ താമസിക്കുന്നു.
ശ്രദ്ധിക്കുക: Deemed Resident നിയമം: ഇന്ത്യൻ പൗരനായ ഒരാളുടെ ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലായിരിക്കുകയും, അദ്ദേഹം മറ്റൊരു രാജ്യത്തും നികുതി ബാധ്യതയുള്ളയാളല്ലാതിരിക്കുകയും ചെയ്താൽ അദ്ദേഹം ഇന്ത്യയിൽ resident ആയി കണക്കാക്കപ്പെടും. എന്നാൽ ഇവർ RNOR ആയിരിക്കും.
NRI status എങ്ങനെ യോഗ്യത നേടുന്നു?
നിങ്ങൾ ഒരു NRI ആകണമെങ്കിൽ ഒരു സാമ്പത്തിക വർഷത്തിൽ (ഏപ്രിൽ 1 മുതൽ മാർച്ച് 31 വരെ) താഴെ പറയുന്ന രണ്ട് നിബന്ധനകളും പാലിക്കണം:
A. 182 ദിവസത്തെ ഉപാധി: ആ സാമ്പത്തിക വർഷത്തിൽ 182 ദിവസത്തിൽ താഴെ മാത്രമേ ഇന്ത്യയിൽ താമസിക്കാവൂ.
B. 365 + 60 ദിവസത്തെ ഉപാധി: ആ സാമ്പത്തിക വർഷത്തിൽ 60 ദിവസത്തിൽ താഴെ മാത്രം ഇന്ത്യയിൽ താമസിക്കണം, അല്ലെങ്കിൽ കഴിഞ്ഞ 4 വർഷങ്ങളിൽ 365 ദിവസത്തിൽ താഴെ മാത്രം താമസിച്ചിരിക്കണം (ഇവയിൽ ഏതെങ്കിലും ഒന്ന് മതി).
പ്രത്യേക ഉപാധികൾ
• തൊഴിലിനായി വിദേശത്തേക്ക് പോകുന്ന ഇന്ത്യൻ പൗരന്മാർക്കും വിദേശത്ത് ജോലിയുള്ള കപ്പൽ ജീവനക്കാർക്കും (Seafarers) ഈ 60 ദിവസത്തിന് പകരം 182 ദിവസത്തിൽ താഴെ വരെ NRI പദവി നഷ്ടപ്പെടാതെ ഇന്ത്യയിൽ കഴിയാം.
• ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷമോ അതിൽ കുറവോ ഉള്ള, ഇന്ത്യ സന്ദർശിക്കുന്ന ഇന്ത്യൻ പൗരനോ PIO-യോ ആണെങ്കിൽ ഈ 60 ദിവസത്തിന് പകരം 182 ദിവസത്തിൽ താഴെ വരെ NRI പദവി നഷ്ടപ്പെടാതെ ഇന്ത്യയിൽ കഴിയാം.
• ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലുള്ള, ഇന്ത്യ സന്ദർശിക്കുന്ന ഇന്ത്യൻ പൗരനോ PIO-യോ ആയ നിങ്ങൾ കഴിഞ്ഞ 4 വർഷങ്ങളിൽ 365 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുകയും ചെയ്താൽ, ഈ വർഷം 60 ദിവസത്തിന് പകരം 120 ദിവസത്തിൽ താഴെ വരെ NRI പദവി നഷ്ടപ്പെടാതെ ഇന്ത്യയിൽ കഴിയാം.
• ഇന്ത്യയിലെ വരുമാനം ₹15 ലക്ഷത്തിൽ കൂടുതലുള്ള, ഇന്ത്യ സന്ദർശിക്കുന്ന ഇന്ത്യൻ പൗരനോ PIO-യോ ആയ നിങ്ങൾ കഴിഞ്ഞ 4 വർഷങ്ങളിൽ 365 ദിവസമോ അതിൽ കൂടുതലോ ഇന്ത്യയിൽ താമസിക്കുകയും, ഈ വർഷം 120 ദിവസം മുതൽ 182 ദിവസത്തിൽ താഴെ വരെ ഇന്ത്യയിൽ തുടരുകയും ചെയ്താൽ RNOR (Resident but Not Ordinarily Resident) ആയി കണക്കാക്കപ്പെടും. 182 ദിവസമോ അതിനു മുകളിലോ തുടർന്നാൽ NRI പദവി നഷ്ടപ്പെട്ട് resident ആയി മാറും.
എന്തുകൊണ്ട് ഇത് നിർണായകം ആകുന്നു?
ഇന്ത്യയിലെ നിങ്ങളുടെ റെസിഡൻഷ്യൽ സ്റ്റാറ്റസ് മനസ്സിലാക്കേണ്ടത് നിർണായകമാണ്, കാരണം
1. ഇത് നിങ്ങളുടെ നികുതി നൽകേണ്ട വരുമാനത്തിന്റെ വ്യാപ്തി നിർണ്ണയിക്കുന്നു.
2. നിങ്ങൾക്ക് ആഗോള വരുമാനത്തിന്മേൽ നികുതി ബാധ്യതയുണ്ടോ (ROR), അതോ ഇന്ത്യയ്ക്കുള്ളിൽ നിന്ന് ലഭിക്കുന്ന വരുമാനത്തിന് മാത്രമാണോ ബാധ്യതയുള്ളത് (പൊതുവെ NRI, RNOR) എന്ന് നിർണ്ണയിക്കുന്നു.

ഈ ക്ലാസ്സിഫിക്കേഷൻ നിങ്ങളുടെ നികുതി ബാധ്യതയെയും, നിർദ്ദിഷ്ട കിഴിവുകൾക്കും ഇളവുകൾക്കുമുള്ള യോഗ്യതയെയും, വിദേശ ആസ്തികളുടെ നിർബന്ധിത വെളിപ്പെടുത്തൽ പോലുള്ള ആവശ്യകതകളെയും നേരിട്ട് ബാധിക്കുന്നു. കൂടാതെ, Double Taxation Avoidance Agreement (DTAA) പ്രകാരം ഒരേ വരുമാനത്തിന് രണ്ടുതവണ നികുതി ചുമത്തുന്നത് തടയാൻ സഹായിക്കുന്നു.
ഈ ലേഖനം വിവരങ്ങൾ നൽകുന്നതിനും പഠന ആവശ്യങ്ങൾക്കുമായി മാത്രമുള്ളതാണ്; ഇതൊരു സാമ്പത്തിക, നിക്ഷേപ, നിയമ, അല്ലെങ്കിൽ നികുതി ഉപദേശമായി കണക്കാക്കരുത്. ഏതെങ്കിലും സെക്യൂരിറ്റികളോ മറ്റ് ആസ്തികളോ വാങ്ങുന്നതിനോ, വിൽക്കുന്നതിനോ, കൈവശം വെക്കുന്നതിനോ ഉള്ള നിർദ്ദേശമായി ഇതിലെ ഉള്ളടക്കത്തെ വ്യാഖ്യാനിക്കാൻ പാടില്ല. വിപണികൾ അസ്ഥിരമാണ്; മുൻകാല പ്രകടനം ഭാവിയിലെ ഫലങ്ങളെ സൂചിപ്പിക്കുന്നില്ല. നിക്ഷേപ തീരുമാനങ്ങൾ എടുക്കുന്നതിന് മുൻപ്, സ്വന്തമായി അന്വേഷണം നടത്തുകയും യോഗ്യതയുള്ളതും ലൈസൻസുള്ളതുമായ ഒരു ഉപദേഷ്ടാവിനെ സമീപിക്കുകയും ചെയ്യുക. ഈ ലേഖനത്തിൽ പരാമർശിച്ചിട്ടുള്ള ആസ്തികളിൽ ലേഖകന് നിക്ഷേപങ്ങൾ ഉണ്ടായിരിക്കാം.